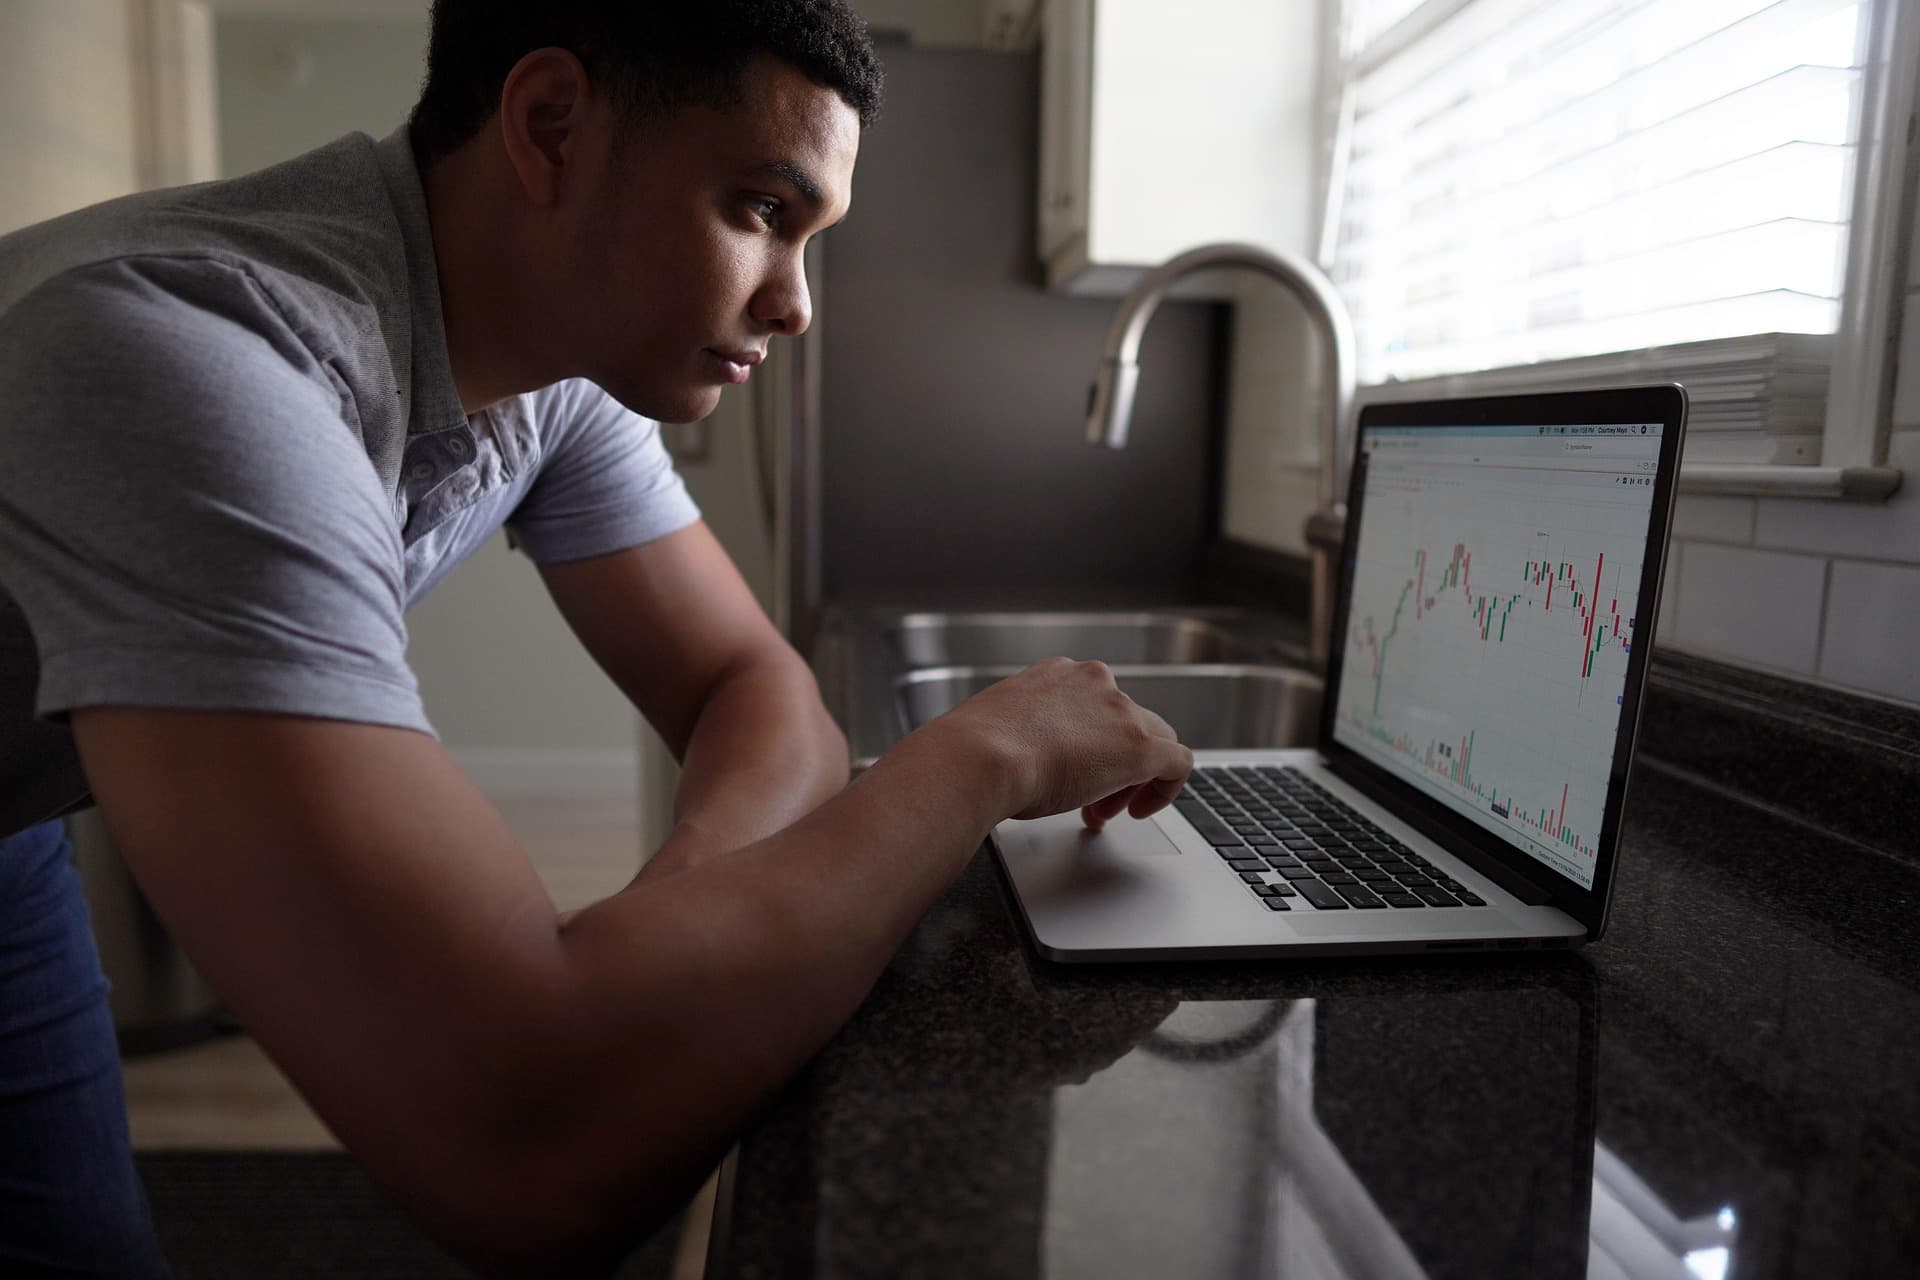
Il fenomeno riguarda anche le città di provincia, quelle dove una volta il risparmio si affidava alla banca di paese e al mattone. Il rapporto tra generazione Z e investimenti si costruisce oggi altrove, in uno spazio digitale che offre strumenti potenti e, insieme, rischi che chi entra per la prima volta fatica a riconoscere.
 tra le tue fonti preferite su Google
Lo troverai più spesso nelle notizie principali
App di trading e social network: il nuovo ingresso dei giovani nella finanza
Le app di trading hanno abbassato drasticamente la soglia d’accesso. Commissioni ridotte o assenti, possibilità di comprare frazioni di azioni con pochi euro, interfacce che ricordano più un videogioco che un terminale finanziario. Per un ragazzo che lavora part-time o che ha messo da parte qualche centinaio di euro, la possibilità di investire cifre piccole rappresenta una novità reale: fino a pochi anni fa, molti strumenti richiedevano importi minimi fuori dalla sua portata.
L’altra metà della storia la scrivono i social network. È lì che i più giovani incontrano per la prima volta parole come ETF, dividendi, interesse composto, ed è lì che si formano le prime convinzioni su cosa significhi investire. Il formato breve premia i contenuti spettacolari, i grafici che salgono, le storie di successo rapide, e tende a lasciare ai margini la parte più noiosa della finanza: l’orizzonte lungo, la diversificazione, la pazienza di vedere un capitale crescere lentamente nell’arco di quindici o vent’anni.
Asset digitali e volatilità: cosa attira i più giovani
Una parte consistente dei nuovi investitori arriva al mercato passando per le criptovalute, che per molti di loro rappresentano il primo contatto con l’idea stessa di investimento, prima ancora delle azioni o dei fondi. Le ragioni sono diverse e si intrecciano: la familiarità con il linguaggio digitale, la sensazione di partecipare a qualcosa di nuovo e lontano dalle istituzioni tradizionali, la possibilità di operare a qualsiasi ora, anche la domenica notte, e la promessa (raramente mantenuta in modo stabile) di guadagni rapidi.
Il prezzo da pagare è la volatilità. Gli asset digitali possono perdere una parte rilevante del loro valore nel giro di giorni, e la storia recente del settore conta piattaforme fallite, progetti spariti nel nulla, token il cui valore si è azzerato. Chi entra con cifre piccole e la consapevolezza di poterle perdere vive queste oscillazioni come un’esperienza formativa, a volte dolorosa ma gestibile. Chi invece investisce risparmi destinati ad altro, magari attratto da un video particolarmente convincente, rischia di imparare la lezione nel modo più costoso.
C’è anche un aspetto psicologico che chi lavora nella consulenza conosce bene. La possibilità di controllare il portafoglio venti volte al giorno, con notifiche che segnalano ogni movimento, spinge verso decisioni impulsive: vendere in preda al panico durante un ribasso, comprare in euforia dopo un rialzo. È esattamente il comportamento che la teoria finanziaria indica come il modo più rapido per ridurre i rendimenti.
Finfluencer ed educazione finanziaria: dove si informano i ragazzi
La figura del finfluencer, il creatore di contenuti che parla di soldi e investimenti, è diventata centrale nel percorso di molti giovani risparmiatori. Alcuni fanno un lavoro divulgativo serio, spiegano concetti con chiarezza e invitano alla prudenza. Altri promuovono prodotti dietro compenso senza dichiararlo, o raccontano strategie che non hanno mai applicato davvero. La Consob e le autorità europee hanno più volte richiamato l’attenzione su questo fenomeno, e le regole sulla pubblicità dei prodotti finanziari si applicano anche ai contenuti social, ma il controllo resta difficile in un ambiente che produce migliaia di video al giorno.
Il problema di fondo è il livello di educazione finanziaria, che in Italia resta più basso rispetto alla media dei paesi avanzati secondo le principali rilevazioni internazionali. La scuola ha iniziato a occuparsene, ma in modo ancora disomogeneo, e molte famiglie non hanno gli strumenti per accompagnare i figli. Il risultato è che un ventenne può sapere tutto su un token appena lanciato e ignorare cosa sia un fondo indicizzato, o come funzioni la tassazione dei suoi guadagni.
Regole, tasse e tutele: cosa sapere prima di investire
Il quadro normativo si è fatto più preciso. Il regolamento europeo MiCA disciplina ora gli emittenti e i fornitori di servizi sui cripto-asset, imponendo autorizzazioni, obblighi di trasparenza e requisiti di tutela per i clienti. Prima di affidare i propri soldi a una piattaforma, verificare che sia autorizzata a operare in Europa è il controllo minimo, e richiede pochi minuti sui siti delle autorità di vigilanza.
Sul fronte fiscale, le plusvalenze sui cripto-asset sono tassate in Italia con un’aliquota che dal 2026 è salita al 33%, e vanno dichiarate insieme ai saldi detenuti, anche quando si trovano su piattaforme estere. Molti giovani lo scoprono tardi, magari al momento della prima dichiarazione dei redditi, quando ricostruire anni di operazioni diventa un lavoro complicato. Tenere traccia di acquisti e vendite fin dall’inizio, conservare gli estratti delle piattaforme e chiedere un parere a un commercialista prima di accumulare movimenti importanti sono abitudini poco spettacolari, che nessun video racconta, ma che evitano sorprese spiacevoli quando il fisco presenta il conto.